

Σχετικά Άρθρα
Εφιαλτικός Ray Dalio (Bridgewater): Έρχεται η μητέρα όλων των χρεοκοπιών – Καταρρέουν τα ομόλογα, σκάει η φούσκα του AI
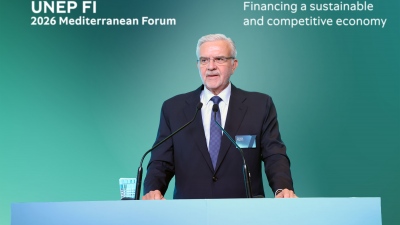
Η εκτίναξη του κόστους δανεισμού των ευρωπαϊκών κυβερνήσεων αναζωπυρώνει τις ανησυχίες για μια νέα κρίση χρέους στην Ευρωζώνη, ξυπνώντας μνήμες από την περίοδο που συγκλόνισε την Ευρώπη πριν από περίπου 15 χρόνια. Ωστόσο, οι ευρωπαϊκές τράπεζες βρίσκονται σήμερα σε καλύτερη θέση για να αντιμετωπίσουν μια νέα περίοδο αναταραχής, χάρη στα ισχυρότερα κεφαλαιακά τους αποθέματα, την αυστηρότερη εποπτεία και τους μηχανισμούς διαχείρισης κινδύνων που έχουν αναπτυχθεί μετά την προηγούμενη κρίση. Αυτό είναι το βασικό μήνυμα που εκπέμπει ο διευθύνων σύμβουλος της Τράπεζας Πειραιώς, Χρήστος Μεγάλου, σε δηλώσεις του στο Reuters, αναγνωρίζονται ότι οι αγορές κρατικών ομολόγων αναμένεται να παρουσιάσουν αυξημένη μεταβλητότητα, υπογραμμίζοντας, ωστόσο, ότι το ευρωπαϊκό χρηματοπιστωτικό σύστημα διαθέτει πλέον μηχανισμούς που μπορούν να περιορίσουν τον κίνδυνο μιας νέας μεγάλης κρίσης.
«Οι εποπτικές αρχές, οι υπεύθυνοι χάραξης πολιτικής, αλλά και οι ίδιες οι τράπεζες διαθέτουν μηχανισμούς δοκιμασμένους σε συνθήκες κρίσης, ώστε να διασφαλίσουν ότι, κατά πάσα πιθανότητα, δεν θα αντιμετωπίσουμε ξανά ένα παρόμοιο τεράστιο πρόβλημα», δήλωσε ο Χρήστος Μεγάλου στο Reuters. Όπως πρόσθεσε, οι τράπεζες υποβάλλουν συνεχώς τα χαρτοφυλάκιά τους σε ασκήσεις προσομοίωσης ακραίων καταστάσεων (stress tests), προκειμένου να αξιολογούν την αντοχή τους σε δυσμενή οικονομικά και χρηματοπιστωτικά σενάρια.
Ιδιαίτερη σημασία έχει η αναφορά του στην Ελλάδα, η οποία πριν από περίπου μία δεκαετία βρέθηκε στο επίκεντρο της ευρωπαϊκής κρίσης χρέους, προσπαθώντας να ανακάμψει από τη χρηματοπιστωτική κρίση και τις διαδοχικές διασώσεις. Σύμφωνα με τον κ. Μεγάλου, η Ελλάδα εξυπηρετεί σήμερα το χρέος της με μέσο επιτόκιο σημαντικά χαμηλότερο από εκείνο με το οποίο δανείζεται η Βρετανία. Η επισήμανση αυτή αναδεικνύει τη σημαντική μεταβολή των συνθηκών χρηματοδότησης της χώρας σε σχέση με την περίοδο των μνημονίων.
Ο κ. Μεγάλου αναφέρθηκε, παράλληλα, στη διαφορετική θέση της Γαλλίας σε σύγκριση με την Ελλάδα της προηγούμενης δεκαετίας, επισημαίνοντας ότι η γαλλική οικονομία διαθέτει πολύ μεγαλύτερο μέγεθος και, ως εκ τούτου, περισσότερα περιθώρια παρέμβασης.
«Η Γαλλία είναι μια πολύ μεγάλη οικονομία και, επομένως, διαθέτει πολλά εργαλεία που μπορεί να χρησιμοποιήσει», ανέφερε χαρακτηριστικά. Η τοποθέτησή του δεν σημαίνει ότι η Γαλλία δεν αντιμετωπίζει σοβαρές δημοσιονομικές προκλήσεις. Αντίθετα, το αυξανόμενο κόστος δανεισμού και η πολιτική αβεβαιότητα αποτελούν παράγοντες που παρακολουθούν στενά οι επενδυτές, καθώς η παρατεταμένη πίεση μπορεί να επηρεάσει τόσο τη χρηματοδότηση του κράτους όσο και τη λειτουργία του τραπεζικού συστήματος.
Οι τράπεζες έχουν ισχυρότερα κεφάλαια, αλλά δεν είναι άτρωτες
Η σημερινή εικόνα του ευρωπαϊκού τραπεζικού συστήματος διαφέρει σημαντικά από εκείνη της κρίσης της δεκαετίας του 2010. Μετά τις αναταράξεις εκείνης της περιόδου, η Ευρωζώνη αναμόρφωσε το πλαίσιο τραπεζικής εποπτείας και εξόπλισε την Ευρωπαϊκή Κεντρική Τράπεζα με περισσότερα εργαλεία παρέμβασης.
Παράλληλα, οι τράπεζες ενίσχυσαν τις κεφαλαιακές τους βάσεις, έχοντας επωφεληθεί και από χρόνια υψηλής κερδοφορίας. Αυτό δεν σημαίνει, ωστόσο, ότι έχουν αποσυνδεθεί από την πορεία των δημόσιων οικονομικών των χωρών τους.
«Οι τράπεζες ξεκινούν από καλύτερη αφετηρία, αλλά δεν είναι άτρωτες», προειδοποίησε ο Simon Ainsworth, ανώτερος αναλυτής τραπεζών της Moody's Ratings, επισημαίνοντας ότι υπάρχει όριο στο πόσο μπορούν να προστατευθούν οι τράπεζες από τον εγχώριο πιστωτικό κίνδυνο.
Το πρόβλημα συνδέεται με τον στενό δεσμό μεταξύ κρατών και τραπεζών. Όταν αυξάνεται το κόστος δανεισμού μιας χώρας, οι τιμές των υφιστάμενων ομολόγων της συνήθως υποχωρούν. Οι τράπεζες που τα κατέχουν ενδέχεται τότε να αντιμετωπίσουν ζημιές, ιδιαίτερα εάν χρειαστεί να πουλήσουν τίτλους για να εξασφαλίσουν ρευστότητα ή να προσαρμόσουν τη λογιστική τους αξία στις τιμές της αγοράς.
Κατά την προηγούμενη κρίση, οι απώλειες από κρατικά ομόλογα επιβάρυναν τους τραπεζικούς ισολογισμούς και σε ορισμένες περιπτώσεις οδήγησαν σε κρατικές διασώσεις, επιβαρύνοντας ακόμη περισσότερο τους δημόσιους προϋπολογισμούς. Έτσι δημιουργήθηκε ένας φαύλος κύκλος: η αδυναμία των κρατών έπληττε τις τράπεζες και η ανάγκη στήριξης των τραπεζών επιβάρυνε με τη σειρά της τα κράτη.
Στα 4,3 τρισ. ευρώ τα κρατικά ομόλογα στα χαρτοφυλάκια των τραπεζών
Παρά τη βελτίωση της κεφαλαιακής τους θέσης, η έκθεση των τραπεζών της Ευρωζώνης στο κρατικό χρέος παραμένει σημαντική. Οι καθαρές τοποθετήσεις τους σε κρατικά ομόλογα έχουν διπλασιαστεί από την προηγούμενη κρίση, φτάνοντας τα 4,3 τρισ. ευρώ, ή 4,8 τρισ. δολάρια, στα τέλη Ιουνίου. Τα στοιχεία προκύπτουν από ανάλυση του Reuters με βάση δεδομένα της Ευρωπαϊκής Αρχής Τραπεζών (EBA).
Ωστόσο, τα κεφαλαιακά αποθέματα των τραπεζών έχουν αυξηθεί ακόμη περισσότερο. Ως αποτέλεσμα, ο λόγος των κρατικών ομολόγων προς τα κεφάλαια που διατηρούν οι τράπεζες για την κάλυψη πιθανών ζημιών έχει μειωθεί κάτω από το 2,5, από 2,7 το 2013.
Όσο χαμηλότερος είναι ο συγκεκριμένος δείκτης, τόσο μεγαλύτερη είναι η δυνατότητα των τραπεζών να απορροφήσουν απώλειες από την πτώση των τιμών των κρατικών ομολόγων.
Στην περίπτωση των μεγάλων γαλλικών τραπεζών, η έκθεση στο εγχώριο κρατικό χρέος αντιστοιχεί περίπου στο 15% έως 30% των κεφαλαίων υψηλότερης ποιότητάς τους, σύμφωνα με υπολογισμούς του David Benamou, επικεφαλής επενδύσεων της Axiom Alternative Investments, και της Aneeka Gupta, στρατηγικής αναλύτριας μετοχών της WisdomTree. Η εικόνα αυτή διαφέρει αισθητά από εκείνη της Ιταλίας κατά την περίοδο 2011-2012, όταν η έκθεση των τραπεζών στο εγχώριο κρατικό χρέος ξεπερνούσε το 100% των αντίστοιχων κεφαλαίων, σύμφωνα με την Gupta.
Οι τράπεζες επιτρέπεται να αντιμετωπίζουν τα κρατικά ομόλογα ως περιουσιακά στοιχεία μηδενικού κινδύνου για συγκεκριμένους κανονιστικούς σκοπούς. Οι τίτλοι αυτοί συνυπολογίζονται στις απαιτήσεις ρευστότητας και χρησιμοποιούνται ως εξασφαλίσεις για δανεισμό από κεντρικές τράπεζες και άλλους χρηματοδότες.
Ωστόσο, οι σχετικές συζητήσεις στην Ευρώπη δεν έχουν κλείσει. Οι προτάσεις για την κατάργηση του καθεστώτος μηδενικού κινδύνου των κρατικών ομολόγων ή την επιβολή ορίων στη συγκέντρωσή τους στα τραπεζικά χαρτοφυλάκια δεν έχουν προχωρήσει μέχρι στιγμής.
Η Ευρωπαϊκή Επιτροπή έχει, πάντως, συμπεριλάβει την περαιτέρω διαφοροποίηση των χαρτοφυλακίων κρατικών ομολόγων στα μέτρα που απαιτούνται για την ενίσχυση του τραπεζικού τομέα, με τις σχετικές προτάσεις να αναμένονται στις αρχές του 2027.
Οι τράπεζες διακρατούν τα ομόλογα έως τη λήξη
Ένας ακόμη παράγοντας που περιορίζει την άμεση επίδραση των διακυμάνσεων της αγοράς στα τραπεζικά αποτελέσματα είναι ο τρόπος λογιστικής αποτίμησης των ομολόγων.
Σύμφωνα με την ανάλυση του Reuters, το ποσοστό των κρατικών ομολόγων που οι τράπεζες της Ευρωζώνης αποτιμούν στο κόστος κτήσης έχει αυξηθεί στο 60%, έχοντας τριπλασιαστεί σε σχέση με τα προηγούμενα επίπεδα. Η συγκεκριμένη λογιστική αντιμετώπιση επιτρέπει στις τράπεζες να μην καταγράφουν άμεσα ζημιές από την πτώση της αγοραίας τιμής των ομολόγων που έχουν ταξινομήσει ως χρηματοοικονομικά περιουσιακά στοιχεία διακρατούμενα έως τη λήξη.
Η προστασία αυτή, ωστόσο, δεν είναι απόλυτη. Εάν μια τράπεζα αναγκαστεί να πουλήσει τους τίτλους πριν από τη λήξη τους, μπορεί να χρειαστεί να καταγράψει ζημιές.
Ο Ainsworth της Moody's εκτιμά ότι ο κίνδυνος αναγκαστικών πωλήσεων έχει μειωθεί, καθώς οι τράπεζες βασίζονται σήμερα λιγότερο στη βραχυπρόθεσμη χρηματοδότηση.
Από την πλευρά της, η Maria Rivas, αναλύτρια της Morningstar DBRS, επισημαίνει ότι οι επενδυτές εξακολουθούν να αξιολογούν τις μη πραγματοποιηθείσες ζημιές των τραπεζικών χαρτοφυλακίων, ανεξάρτητα από τον λογιστικό χειρισμό τους.
«Εάν πρόκειται για μια προσωρινή κατάσταση, δεν θα πρέπει να επηρεάσει σημαντικά το επενδυτικό κλίμα. Εάν, όμως, διαρκέσει για μεγάλο χρονικό διάστημα, θα μπορούσε να επιβαρύνει την αντίληψη για τον κίνδυνο», δήλωσε στο Reuters.
Παράλληλα, η ΕΚΤ έχει ενθαρρύνει τις τράπεζες να μειώσουν την έκθεσή τους στο κρατικό χρέος της χώρας τους. Στα μέσα του 2026, τα εγχώρια κρατικά ομόλογα αντιπροσώπευαν το 41% του συνόλου των κρατικών ομολόγων που κατείχαν οι τράπεζες της Ευρωζώνης, έναντι ποσοστού άνω του 50% το 2013.
Το κόστος χρηματοδότησης αποτελεί τον επόμενο κίνδυνο
Ακόμη και εάν οι τράπεζες αποφύγουν την άμεση καταγραφή ζημιών από τα ομόλογά τους, η αύξηση των κρατικών αποδόσεων μπορεί να τις επηρεάσει μέσω ενός διαφορετικού διαύλου: του κόστους χρηματοδότησης.
Οι τράπεζες συχνά δανείζονται από τις αγορές με επιτόκια υψηλότερα από τις αποδόσεις των κρατικών ομολόγων. Όταν οι αποδόσεις των κρατικών τίτλων αυξάνονται, το κόστος με το οποίο οι τράπεζες αντλούν κεφάλαια μπορεί να ακολουθήσει την ίδια πορεία.
Οι γαλλικές τράπεζες είναι οι μεγαλύτεροι εκδότες χρέους μέσω της χονδρικής αγοράς χρηματοδότησης στην Ευρωπαϊκή Ένωση. Σύμφωνα με την Gupta της WisdomTree, εάν οι αποδόσεις παραμείνουν σε υψηλά επίπεδα, το κόστος αναχρηματοδότησης των υποχρεώσεών τους θα αυξάνεται κάθε φορά που χρειάζεται να ανανεώνουν τη χρηματοδότησή τους, με τις επιβαρύνσεις να συσσωρεύονται με την πάροδο του χρόνου.
Την ίδια εκτίμηση συμμερίζεται πρώην ανώτερος τραπεζικός επόπτης, ο οποίος μίλησε στο Reuters υπό τον όρο της ανωνυμίας. Οι τράπεζες ανταγωνίζονται πλέον πιο επιθετικά για την προσέλκυση καταθέσεων, γεγονός που αντανακλά τις πιέσεις που δέχονται στο κόστος χρηματοδότησής τους. Η πορεία του κλάδου θα εξαρτηθεί, τουλάχιστον εν μέρει, από το πώς αξιολογούν οι επενδυτές τους κινδύνους.
www.bankingnews.gr

Σχόλια αναγνωστών